Money Budget Planner

- 0.00 Reseñas
- 0.0
- Descargas
- 10.000+
Nuestra opinión sobre Money Budget Planner de Appgk
Organizar el dinero suele fallar por una razón muy sencilla: no siempre sabemos en qué se nos va, aunque tengamos una idea bastante clara de cuánto ingresamos. Money Budget Planner intenta resolver esa parte cotidiana desde un enfoque directo: anotar gastos, ordenar el presupuesto y consultar con más calma cómo estamos usando el dinero. Después de probarlo como herramienta de finanzas personales, mi impresión es que encaja mejor con quien quiere crear un hábito sencillo que con quien busca una plataforma bancaria completa.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Loop Recruiting, LLC. Se ofrece gratis y tiene una clasificación PEGI 3, así que su planteamiento resulta apropiado para un público muy amplio. Funciona desde Android 7.0 y la versión que revisé es la 1.0.4. También es una aplicación relativamente reciente: llegó el 10 de julio de 2026 y ya supera las 10 mil instalaciones. Eso ayuda a entender su estado actual: es una herramienta enfocada en lo esencial, no un ecosistema financiero lleno de módulos.
Una herramienta sencilla para ver el dinero con más claridad
Qué ofrece realmente en el uso diario
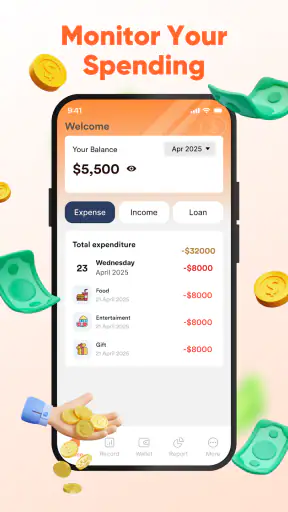
La propuesta se apoya en tres acciones que se complementan bien: planificar un presupuesto, registrar gastos y mantener organizadas las finanzas del día a día. No parece diseñada para sustituir una cuenta bancaria ni para tomar decisiones de inversión. Su valor está en crear un punto de control entre lo que pensamos gastar y lo que terminamos gastando.
En mi caso, la utilidad aparece cuando se registra el gasto cerca del momento en que ocurre. Una compra rápida, un trayecto inesperado o un pequeño pago recurrente pueden parecer irrelevantes por separado, pero al reunirlos cambia la percepción del mes. La aplicación sirve precisamente para convertir esas impresiones dispersas en una visión más ordenada.
Lo mejor de Money Budget Planner
Aspectos que debes tener en cuenta sobre Money Budget Planner
La experiencia resulta más cómoda para una persona que acepta introducir sus movimientos manualmente. Ese detalle es importante: el beneficio depende de la constancia del usuario. Si se anotan solo los gastos grandes y se olvidan los pequeños, el presupuesto termina ofreciendo una imagen incompleta. No es un defecto exclusivo de esta herramienta, pero sí una condición que conviene asumir antes de empezar.
Cómo la usaría para preparar un mes normal
Yo comenzaría separando los gastos que suelen repetirse de aquellos que cambian cada semana. La vivienda, los servicios o una suscripción pueden servir como base estable, mientras que alimentación, transporte y ocio necesitan una vigilancia más frecuente. En vez de intentar adivinar cada compra, usaría el presupuesto como una referencia flexible y revisaría los registros varias veces durante el mes.
Noticias y artículos relacionados con Money Budget Planner
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Un escenario muy realista sería el de alguien que cobra al principio del mes y quiere evitar llegar a los últimos días sin margen. Al registrar primero los compromisos habituales y después cada gasto variable, puede detectar pronto si una categoría está creciendo demasiado. La ventaja no está en recibir una solución automática, sino en tener una señal temprana para ajustar el comportamiento antes de que el problema sea difícil de corregir.
También puede ser útil para una persona que comparte gastos de forma informal. Por ejemplo, si una pareja o dos compañeros de piso quieren saber cuánto aporta cada uno a determinadas compras, llevar anotaciones separadas puede aclarar la conversación. No lo tomaría como un sistema contable profesional, pero sí como una forma práctica de evitar depender de la memoria.
¿No quieres leer la reseña completa?
El hábito importa más que la cantidad de funciones
Una de las conclusiones más claras de la prueba es que la aplicación funciona mejor cuando se convierte en una rutina breve. Esperar al final de la semana para reconstruir todos los pagos aumenta las posibilidades de olvidar detalles. En cambio, dedicar un momento después de una compra relevante permite mantener el presupuesto más cerca de la realidad.
Una estrategia que me parece especialmente útil es reservar una revisión corta para los gastos pequeños. Las compras de bajo importe suelen ser las más fáciles de ignorar, pero juntas pueden alterar el dinero disponible para una categoría. Revisarlas no significa eliminar todo el ocio; significa decidir con información si todavía queda espacio para él.
Capturas de pantalla
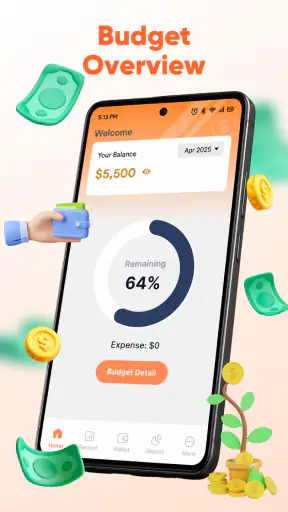
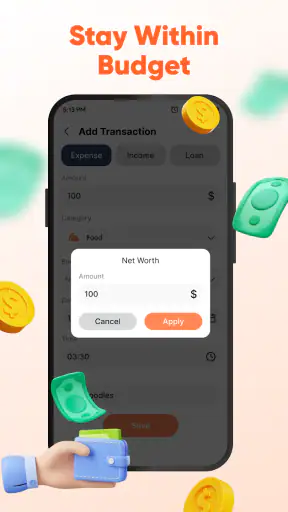
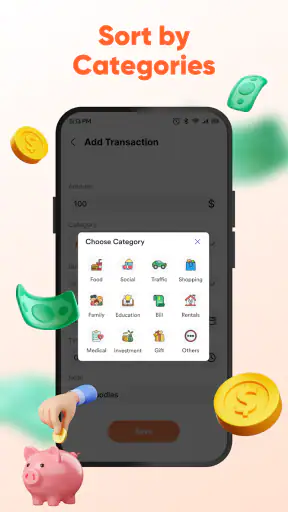
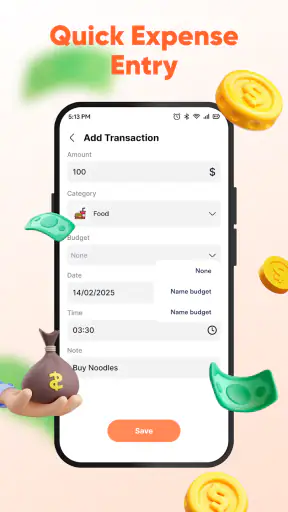
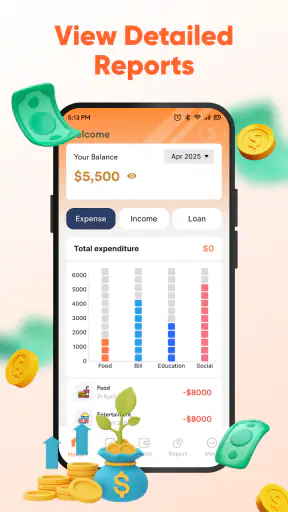
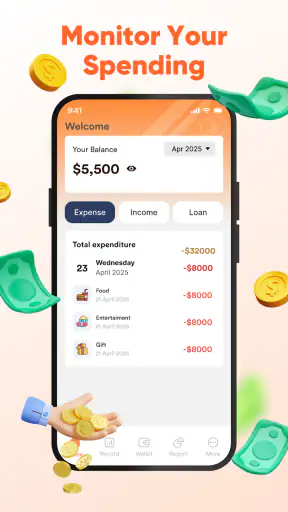
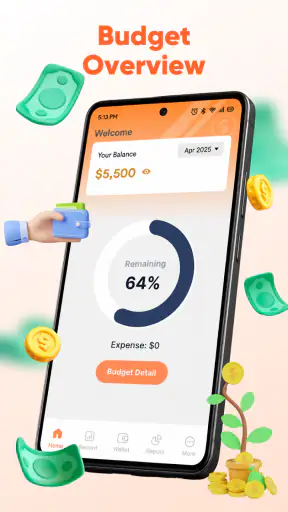
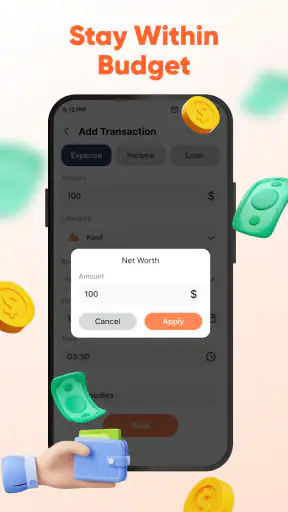
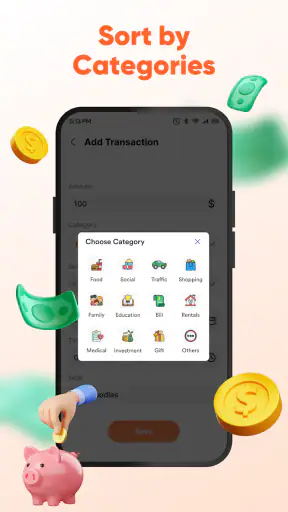
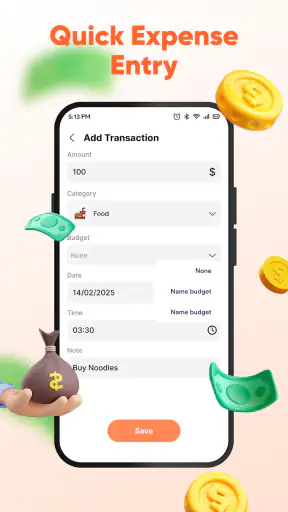
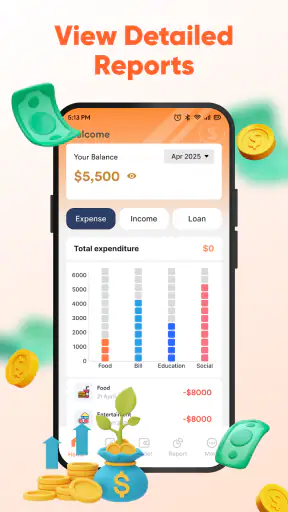
Otro consejo es no cambiar el presupuesto cada vez que aparece un gasto inesperado. Si se modifica inmediatamente para que todo parezca encajar, se pierde la capacidad de comparar el plan con lo ocurrido. Prefiero registrar la desviación y decidir después si fue algo excepcional o si revela que la previsión era demasiado optimista.
Qué aporta su estado actual
La versión 1.0.4 transmite una etapa inicial de evolución. Su enfoque resulta fácil de entender y no intenta abrumar con herramientas que una persona principiante quizá no utilizaría. Para alguien que nunca ha llevado un control de gastos, esa sencillez puede ser más valiosa que una larga lista de gráficos, automatizaciones y configuraciones.
Al mismo tiempo, una versión temprana exige expectativas razonables. Yo la elegiría para empezar a ordenar las finanzas personales, no como única herramienta para administrar situaciones complejas. Quien necesite controlar varias cuentas, compartir un presupuesto con permisos distintos o analizar movimientos durante largos periodos debería comprobar si su flujo de trabajo cabe en una aplicación tan centrada en el seguimiento cotidiano.
La disponibilidad gratuita elimina una barrera importante para probarla. Eso permite experimentar durante un ciclo completo de ingresos y gastos sin comprometer dinero. Mi recomendación sería no juzgarla después de un solo día: el verdadero resultado se aprecia cuando el registro acumulado permite detectar patrones que no eran visibles al principio.
Cómo afecta a quien ya llevaba sus cuentas de otra manera
Si hasta ahora usabas una hoja de cálculo, el cambio principal no sería necesariamente obtener más análisis, sino disponer de un espacio más específico para el seguimiento diario. La hoja ofrece libertad y puede adaptarse a casi cualquier estructura, pero también exige diseñar fórmulas, categorías y revisiones. Money Budget Planner puede resultar más accesible para quien abandona una plantilla porque mantenerla se volvió demasiado pesado.
La comparación con las notas del teléfono es distinta. Escribir “supermercado” o “transporte” en una lista rápida es cómodo, pero después cuesta agrupar, comparar y entender el total. Una aplicación dedicada aporta una intención más clara: cada anotación forma parte de una visión presupuestaria, no de una colección de recordatorios sueltos.
Frente a una aplicación bancaria, la diferencia es todavía más importante. El banco suele mostrar movimientos de una cuenta concreta, mientras que una herramienta de presupuesto ayuda a pensar en el dinero antes de gastarlo. Si buscas consultar saldos o movimientos automáticamente, tu aplicación bancaria probablemente será más adecuada. Si quieres decidir cuánto reservar para cada tipo de gasto y observar tu conducta, esta propuesta tiene más sentido.
Limitaciones que conviene aceptar antes de instalarla
El primer límite práctico es la introducción manual. Para algunas personas, anotar cada movimiento será precisamente el mecanismo que les ayude a tomar conciencia. Para otras, se convertirá en una tarea molesta después de unos días. Si sabes que no mantendrás ese hábito, una alternativa con automatización bancaria podría encajar mejor, aunque ofrezca una experiencia menos deliberada.
También hay una diferencia entre organizar finanzas diarias y gestionar una planificación financiera completa. Quien necesite preparar impuestos, controlar deudas con distintos calendarios, administrar inversiones o llevar la contabilidad de un pequeño negocio debería buscar una solución especializada. No intentaría forzar esta aplicación para cubrir necesidades que pertenecen a otra clase de producto.
La sencillez puede tener un coste adicional: quizá no sea suficiente para usuarios que disfrutan analizando cada detalle. Una persona acostumbrada a crear informes propios, combinar muchas fuentes o mantener presupuestos familiares complejos podría echar de menos una estructura más profunda. En ese caso, una hoja de cálculo bien construida sigue teniendo una ventaja difícil de igualar: se adapta exactamente a las reglas que el usuario decide.
Otro punto de fricción es psicológico. Ver los gastos registrados puede resultar incómodo, especialmente durante las primeras semanas. La aplicación no elimina la necesidad de tomar decisiones ni convierte un presupuesto ajustado en uno holgado. Su función es hacer visibles los hábitos; el usuario todavía debe decidir qué cambia, qué conserva y qué puede posponer.
Para quién la recomendaría
La recomendaría a estudiantes, personas que empiezan a vivir por su cuenta y usuarios que quieren dejar de improvisar con el dinero mensual. También puede servir a quien ha probado métodos demasiado elaborados y necesita volver a una rutina manejable. El hecho de que sea gratuita facilita que cualquiera pueda comprobar si el registro manual encaja con su forma de organizarse.
Me parece especialmente apropiada para quien tiene ingresos relativamente previsibles y quiere vigilar gastos variables. En ese contexto, un presupuesto sencillo puede mostrar rápidamente si el problema está en una categoría concreta o en una suma de pequeñas decisiones. También es útil para preparar una compra importante: durante unas semanas se puede observar qué gastos son realmente prescindibles antes de comprometerse.
No la escogería como primera opción para una familia que necesita coordinar varias personas en tiempo real, ni para alguien que quiere reunir información financiera de muchas cuentas sin introducir datos. Tampoco sería mi elección para un profesional autónomo que necesita separar con precisión gastos personales, facturas y obligaciones fiscales. En esos casos, la especialización pesa más que la facilidad de empezar.
Detalles de uso que cambian el resultado
El primer detalle no obvio es que conviene diseñar pocas categorías al principio. Si se crean demasiadas, cada registro se vuelve una pequeña decisión y la rutina pierde velocidad. Empezaría con grupos amplios y solo dividiría una categoría cuando los datos demostraran que esa separación ayuda a actuar. El objetivo no es describir cada céntimo con precisión académica, sino encontrar información que cambie una decisión.
El segundo es distinguir entre un gasto puntual y un patrón. Una cena excepcional no debería llevar automáticamente a reducir toda la categoría del mes siguiente. En cambio, varias compras parecidas sí pueden justificar una revisión. Registrar los movimientos permite observar esa diferencia, pero la interpretación requiere cierta paciencia.
El tercero es usar el presupuesto como límite de atención, no como castigo. Si una categoría se agota antes de tiempo, se puede revisar qué ocurrió y decidir si conviene compensar desde otra parte o aceptar que ese mes fue diferente. Esta forma de usar la aplicación evita convertir cada desviación en un fracaso y hace más probable que el hábito sobreviva.
Un cuarto consejo es revisar los gastos justo antes de planificar el siguiente periodo. Esa revisión es más útil que mirar únicamente el dinero restante, porque muestra qué decisiones se repitieron y cuáles fueron excepcionales. Con el tiempo, el usuario puede construir previsiones más realistas sin necesidad de comenzar con un sistema complicado.
Qué observar en su evolución
Al estar en una etapa temprana y contar con la versión 1.0.4, yo prestaría atención a cómo evoluciona la experiencia de registro y organización. Para los usuarios actuales, las mejoras más valiosas serían las que reduzcan la fricción sin convertir el proceso en algo confuso. Una aplicación de presupuesto gana mucho cuando registrar un movimiento resulta rápido y cuando revisar el conjunto ayuda a tomar una decisión concreta.
También observaría si el producto mantiene su equilibrio entre sencillez y profundidad. Añadir funciones puede ser positivo, pero demasiadas opciones podrían alejar a quienes la eligen precisamente porque quieren empezar sin una curva de aprendizaje pronunciada. En mi opinión, su evolución debería reforzar el flujo básico: planificar, anotar, revisar y corregir.
Para quien todavía duda, la mejor prueba consiste en utilizarla durante un periodo completo de gastos normales. No hace falta cambiar de vida ni registrar planes perfectos desde el primer día. Basta con anotar lo que ocurre, revisar las categorías y comprobar si la información obtenida ayuda a tomar mejores decisiones. Si el proceso se siente sostenible, la aplicación habrá cumplido su función; si registrar se vuelve una carga, conviene pasar a una alternativa más automática.
Mi valoración después de probarla
Money Budget Planner me parece una opción honesta para comenzar a ordenar las finanzas diarias. Su fuerza está en no exigir conocimientos financieros avanzados: plantea un recorrido comprensible para quien quiere saber dónde acaba su dinero y cuánto margen conserva. La gratuidad y su compatibilidad con Android 7.0 hacen que sea fácil incorporarla a muchos teléfonos sin convertir la instalación en una decisión costosa.
Su principal debilidad es la misma que define su enfoque: necesita participación constante. No la recomendaría a quien espera que la aplicación haga todo automáticamente o a quien necesita herramientas profesionales de análisis. Pero para una persona que quiere crear conciencia sobre sus gastos, separar prioridades y revisar el mes con más criterio, puede convertirse en un apoyo útil.
Mi recomendación final es probarla con un presupuesto sencillo, pocas categorías y una revisión periódica. No intentaría construir un sistema perfecto desde el primer momento. La usaría como una libreta financiera más ordenada, capaz de mostrar patrones que normalmente se pierden entre pagos pequeños. Su valor aparece cuando convierte el registro en una decisión práctica: gastar menos en algo, reservar dinero para una prioridad o simplemente dejar de preguntarse adónde se fue el presupuesto.
Preguntas frecuentes sobre Money Budget Planner
¿Qué es Money Budget Planner y para qué sirve?
Money Budget Planner es una aplicación diseñada para organizar las finanzas personales desde el móvil. Permite registrar ingresos, gastos y movimientos habituales, además de consultar resúmenes que ayudan a entender en qué se utiliza el dinero. Es especialmente útil para quienes desean controlar sus compras, establecer límites por categorías y planificar mejor su presupuesto mensual sin depender de hojas de cálculo.
¿Money Budget Planner permite crear presupuestos por categorías?
Sí, una de sus funciones más prácticas es la posibilidad de distribuir el presupuesto entre diferentes categorías, como alimentación, transporte, vivienda, entretenimiento o compras. Al registrar los gastos, puedes compararlos con los límites establecidos y detectar rápidamente si estás gastando más de lo previsto. La utilidad de esta función depende de mantener los registros actualizados y clasificar correctamente cada movimiento.
¿Es necesario conectar la aplicación con una cuenta bancaria?
No necesariamente. Money Budget Planner puede utilizarse como un planificador manual, introduciendo los ingresos y gastos directamente en la aplicación. Esto resulta conveniente para quienes prefieren no compartir sus datos bancarios con servicios externos. Antes de descargarla, conviene revisar en la ficha oficial si la versión disponible incluye sincronización bancaria, importación automática u otras funciones que puedan variar según el país, el sistema operativo o el tipo de cuenta.
¿Money Budget Planner es segura para guardar información financiera?
La aplicación puede contener datos personales relacionados con tus ingresos, gastos y hábitos de consumo, por lo que es importante revisar su política de privacidad antes de utilizarla. Durante la prueba, evita introducir información innecesaria, como números completos de tarjetas o contraseñas bancarias. También es recomendable activar cualquier bloqueo disponible, mantener el dispositivo protegido y descargar la app únicamente desde Google Play o App Store.
¿Money Budget Planner es gratuita o incluye compras dentro de la aplicación?
La disponibilidad de funciones gratuitas y premium puede cambiar según la versión de Money Budget Planner y la plataforma utilizada. Algunas ediciones ofrecen herramientas básicas sin coste, mientras que otras pueden incluir anuncios, suscripciones o compras para desbloquear informes avanzados, copias de seguridad, categorías adicionales o una experiencia sin publicidad. Revisa siempre el precio, la duración de la suscripción y las condiciones de renovación antes de confirmar cualquier pago.